7 美分的战争:Circle 的分发经济学,正被三面夹击
数据基准:Circle 2026 Q2 业绩披露与 SEC Form 10-Q(2026-08-05 提交)、各公司官方公告、美国国会研究服务处(CRS)报告|本文为行业特稿,事实与判断分开陈述,不构成任何投资建议
RWA Space 特稿按: Circle 每收入 1 美元,59 美分付给分销伙伴和交易成本,34 美分投进运营与基础设施,最后留下 7 美分净利润——这是公司 10 月 16 日自己公开的账。这笔分法能支持多久?我们的答案分两半:账面上,留存在改善;但对手的打法在过去一周全部升级——Tether 在补机构入口,新发行人把渠道分成卷到顶,摩根大通 10 月 19 日把存款代币搬上了以太坊主网,而 Stripe 们正卡在比结算更上游的位置。7 美分的战争,已经不是两家发行人抢余额,而是发行人、渠道、银行和采购平台的三方半分配战。
一、先拆账:Circle 的 1 美元去哪了
按 SEC Form 10-Q(2026 年第二季度)口径:总收入约 7.01 亿美元,其中储备收入约 6.68 亿,占比 95.2%;分销、交易及其他成本约 4.12 亿;持续经营净利润约 4821 万。
这组数字里最扎眼的是一笔:Coinbase 相关的分销成本 3.246 亿美元,约相当于当季储备收入的 48.6%(比例为本文按 10-Q 数据计算)。Circle 挣的是储备利息,但接近一半的利息买的是"渠道愿意推 USDC"这件事。
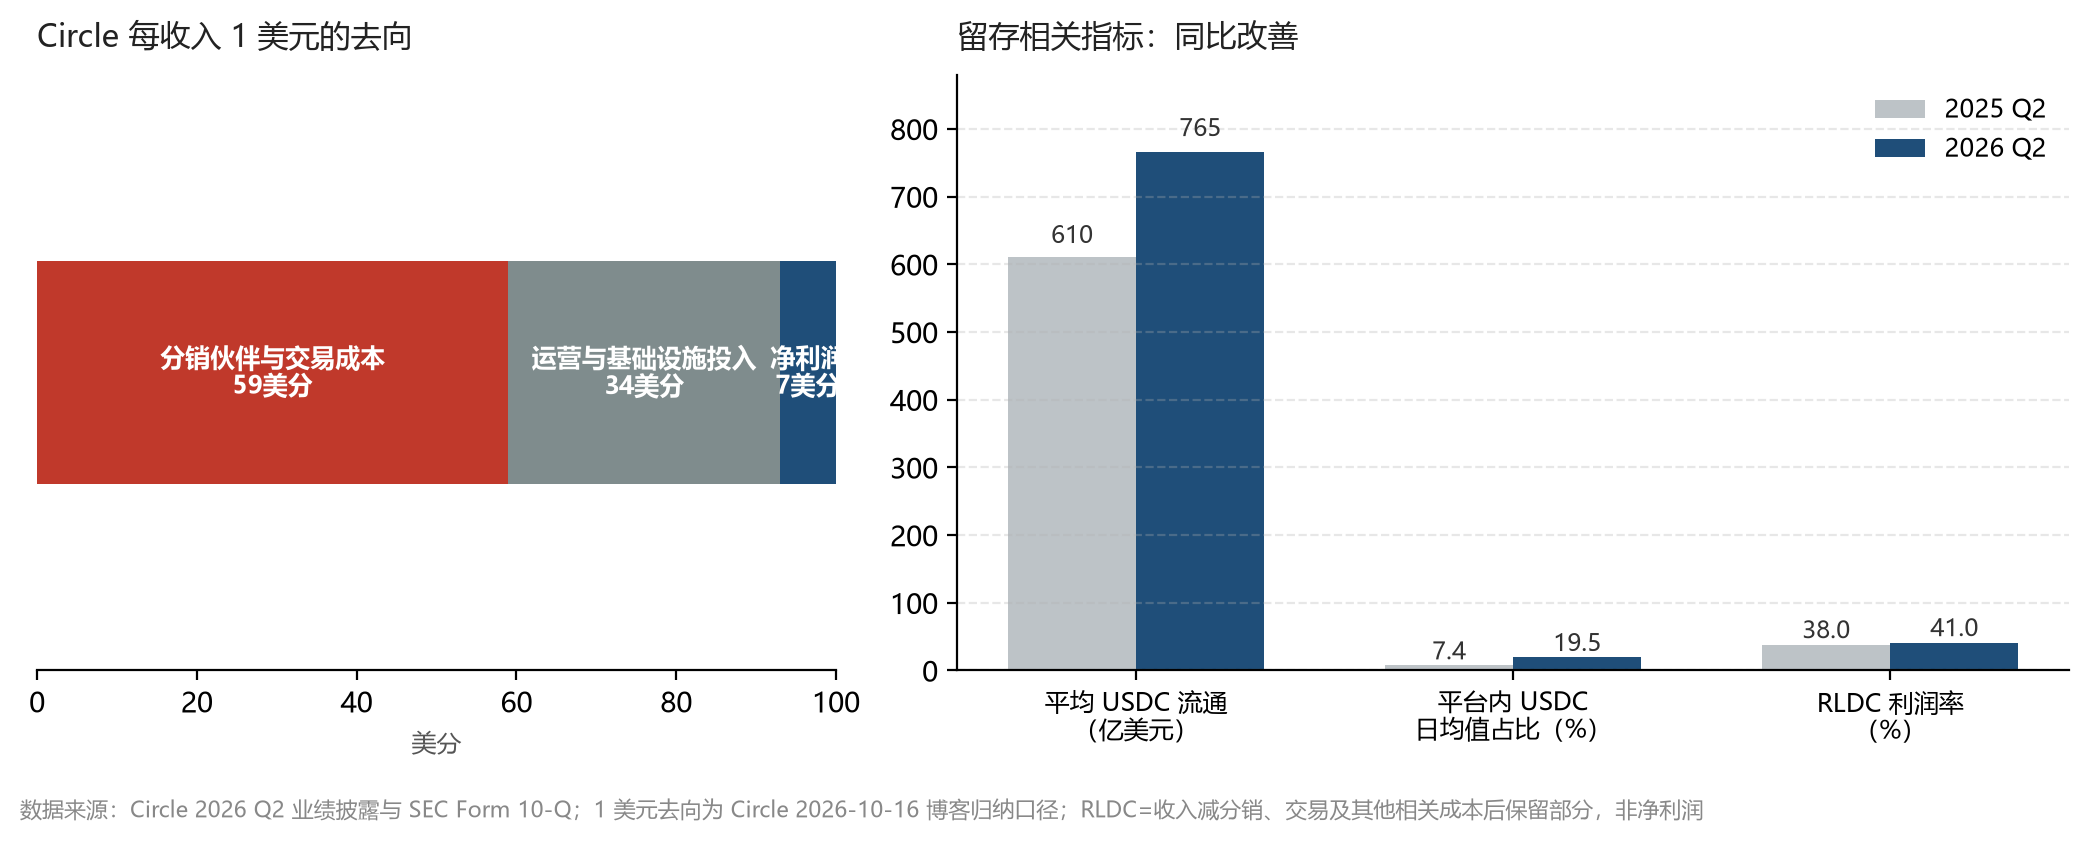
Circle 自己在 10 月 16 日的博客里把结构归纳成一句话:每 1 美元收入,约 59 美分给分销伙伴和交易成本,34 美分用于运营与基础设施,7 美分成为净利润(公司归纳口径;34 美分不能单独解读成"合规花费")。
 Circle 的 7 美分经济学
图:Circle 每收入 1 美元的去向与留存指标同比变化(数据来源:Circle 2026 Q2 披露、SEC Form 10-Q)
二、7 美分能撑多久?先看留存有没有在变好
"能支持多久"不能只看 7% 这个静态比例,要看趋势。第二季度的三个指标(均为 SEC 10-Q 及公司披露口径):
- 期内平均 USDC 流通额:610.39 亿美元 → 765.24 亿美元,同比增长约 25%;
- 平台内 USDC 日加权平均占比:7.4% → 19.5%——留在 Circle 自家平台(Mint 账户、公司持币及平台钱包余额)里的份额在涨,这部分不分给渠道;
- RLDC 利润率(收入减去分销、交易及其他相关成本后保留的部分,非净利润):约 38% → 41%。
同期储备收入增约 5%,总分销、交易及其他成本增约 1%。结论下到这一步为止:Circle 的渠道组合在改善,收益留存在变好,但还远没有摆脱储备收益依赖——95% 的收入仍是利息,支付收入尚未成为主要盈利来源。
还有一个容易被忽略的数学。做一个假设测算(非公司预测):年支付额 1000 亿美元,若资金平均只停留 1 天,对应平均余额约 2.74 亿美元,按 3% 年储备收益率毛利息约 822 万美元;若停留 30 天,余额约 82 亿,毛收益约 2.47 亿。同样的支付额,余额和储备收益可以差出一个数量级。7 美分的模式,建立在"余额愿意停留"之上。
三、三面夹击
第一面:存量之王在补短板,但存量本身有波动
Tether 按 6 月末新闻稿口径已发行约 1846 亿美元(与 USDC 的 733 亿统计主体和口径不同,不作份额精算),10 月连续出手:投资 EFY Finance 接拉美的银行账户与机构结算入口(公告称可向 17 国本地账户结算、超 25000 个活跃账户,机构自报口径);投资 AIsa 卡位"AI 智能体按调用付费"的支付工作流;加上年初由 Anchorage Digital Bank 发行的 USA₮,用银行发行加信托储备的结构单独进入美国制度市场。
但 Tether 的存量不是没有代价。二季度新闻稿突出约 15 亿美元净营运利润,而 BDO 储备报告的口径下:上半年财务结果为负 31.71 亿美元,结合一季度的正 10.40 亿,二季度该项可推导为负 42.11 亿美元(本文根据两份 BDO 报告推导,非 Tether 以同名季度指标公布)。6 月末储备缓冲约 41.10 亿美元,约占总负债的 2.24%(比例为本文计算)。这组数字不能直接与 Circle 的 GAAP 净利润比较,也不能把负数定性成已实现现金损失——它说明的是:大的存量网络创造收益,也放大储备组合的波动。Tether 的分发哲学与 Circle 相反:不花储备收入买渠道,让渠道自己长在 USDT 的接受网络上;代价是资产端的风险自己扛。
第二面:新发行人直接把分成卷到顶
Global Dollar Network 7 月披露,合格伙伴可就平台余额获得最高 100% 的储备收益奖励(受资格和地区条件约束)。Circle 给渠道 59 美分已经肉疼,有竞争者直接喊出"全给"。
Circle 的回击写在 10 月 16 日那篇博客里:"a stablecoin that distributes everything but funds nothing"——只分发、不承担基础设施成本的模式能撑多久(原文未点名对象)。这背后是真实的模式之争:分销方手里握着默认资产选择权,发行人之间的竞争会持续把储备收益让渡给渠道——直到某一方证明自己有渠道拿不走的东西。
第三面:银行下场了,这次是主网
10 月 19 日,摩根大通官方宣布:旗下区块链部门 Kinexys 的美元存款代币 JPM Coin(代号 JPMD)正式登陆以太坊主网,面向机构客户。这不是新实验——JPMD 于 2025 年 11 月先上线 Coinbase 的 Base,此次扩展至以太坊,官方理由是"以太坊沉淀的链上流动性与代币化资产",让机构客户在链上的资产、抵押品和交易对手旁边就有原生链上现金。Kinexys 平台累计处理超 4 万亿美元交易、日均约 70 亿美元(均为部门内部数据口径,非 JPMD 公链单币种量)。
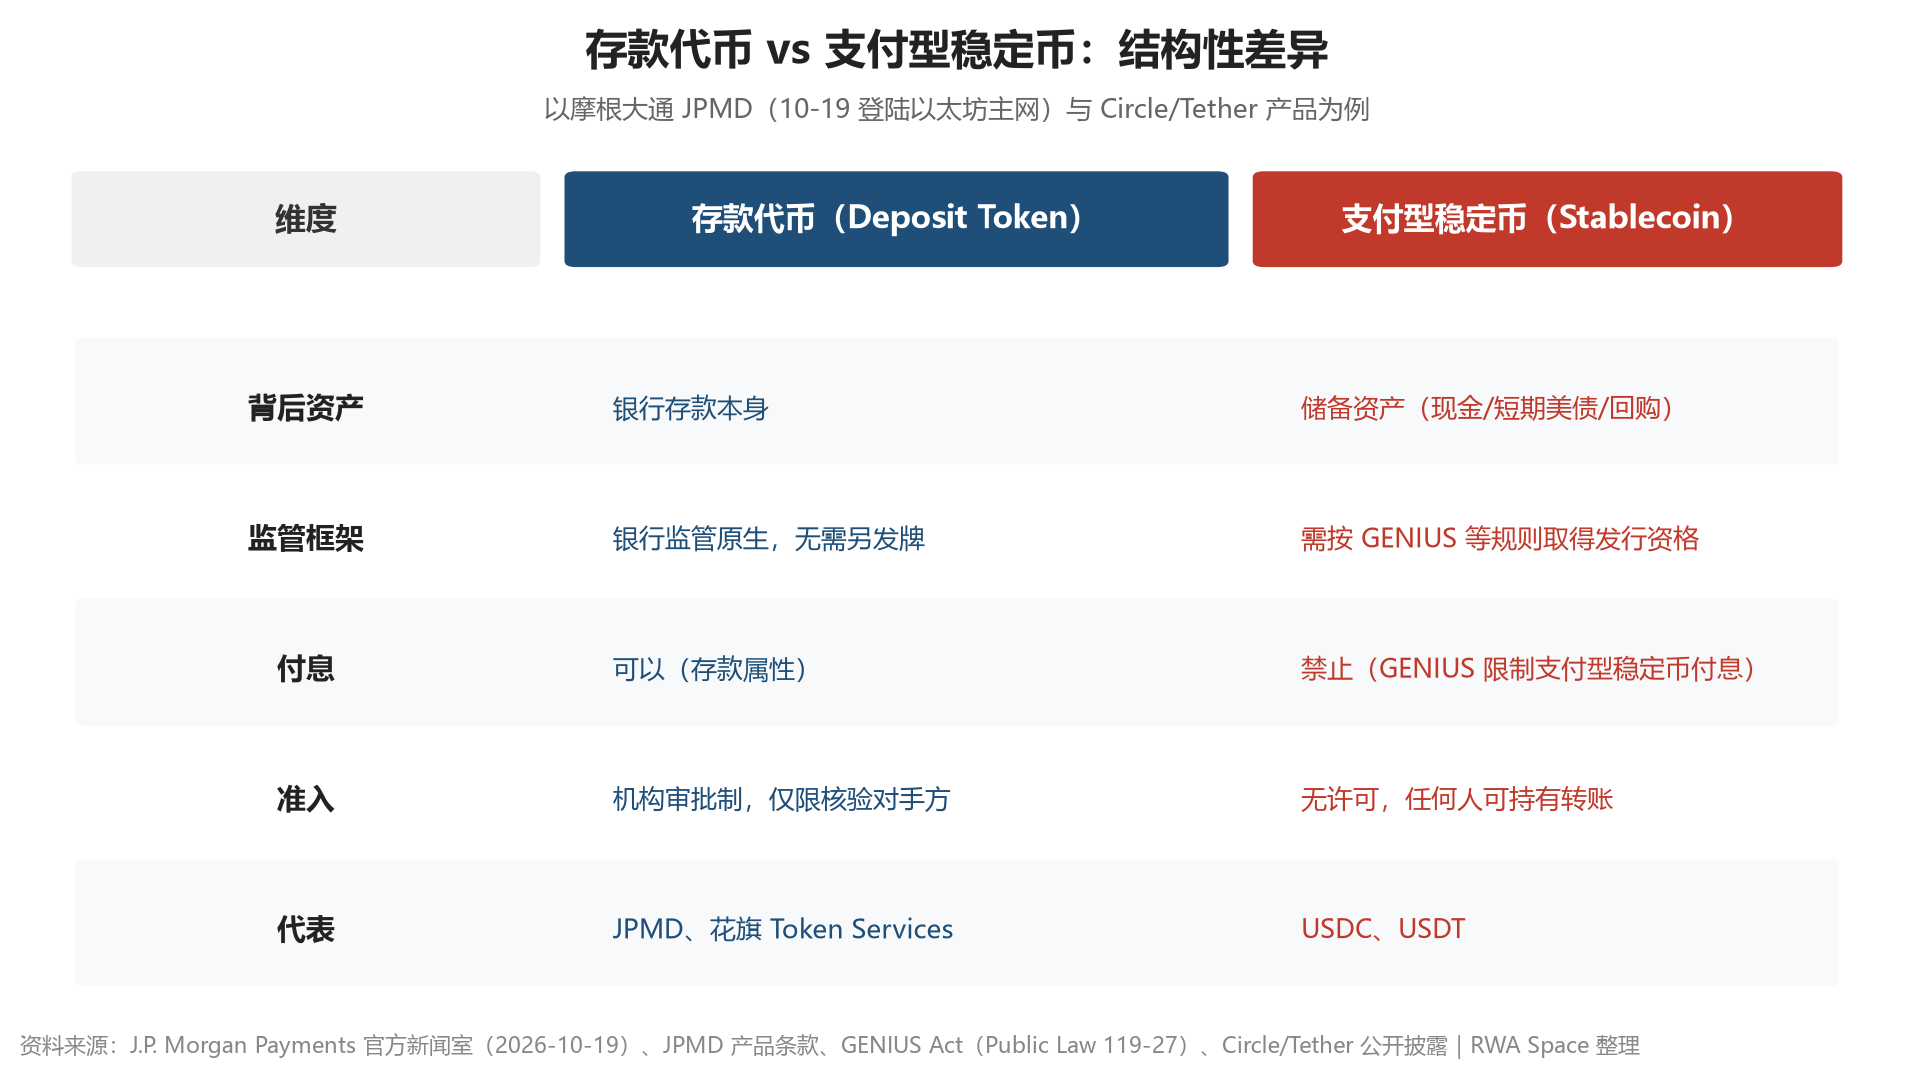
存款代币和稳定币的差别是结构性的,三点:
- JPMD 背后是摩根大通的银行存款本身。产品页明确它"不是加密货币,也不是稳定币"——持有 JPMD 等于持有该行账户里的美元,只对银行审批过的机构客户开放,转让虽在公共账本上进行,但仅限已核验的交易对手之间;
- 付息问题上的不对称。GENIUS 法案禁止支付型稳定币向持有人付息;存款代币作为银行存款不受此限。这个口子有多大?美国财政部借款咨询委员会(TBAC)2025 年 4 月的评估认为,全美 6.6 万亿美元交易性存款面临向稳定币迁移的风险(截至 2026 年 3 月稳定币存量约 2810 亿美元;美国银行 CEO Moynihan 在 1 月财报会上引用财政部研究称,若允许付息,最多约 6 万亿美元存款可能迁移,相当于全美商业银行存款的三到四成)。银行下场,正是要用自己的存款牌照把这个口子从内部接住;
- 监管原生。存款代币天然在银行监管框架内,不需要另走稳定币发牌程序。
 存款代币 vs 支付型稳定币
图:存款代币与支付型稳定币的结构性差异(资料来源:J.P. Morgan 官方新闻室、GENIUS Act、Circle/Tether 公开披露)
这不是摩根大通一家的动作。花旗 9 月 28 日官方宣布代币服务扩展至日本和阿联酋,覆盖七个市场(美、爱、港、新、英、日、阿联酋),基于私有许可链的代币化存款网络,官方口径只说"持续处理数十亿美元级交易",未披露客户数与分市场量。SoFi 的 SoFiUSD 于 2025 年 12 月在以太坊上线,是美国国民银行发行的稳定币首次进入公链(发行行在 FDIC 存款保险体系内;注意代币本身不受 FDIC 承保),2026 年 4 月扩展至 Solana,面向其约 1500 万应用用户。汇丰 4 月 10 日拿到香港金管局稳定币发行人牌照(编号 FRS02,全港仅两张之一),计划 2026 年下半年推出港元稳定币 RedCoin,接入 PayMe(330 万用户)与 HSBC HK App。此外据《华尔街日报》2025 年 5 月首发报道,摩根大通、花旗、美国银行、富国银行在讨论联合稳定币安排(经 The Clearing House 与 Early Warning Services 推进),截至今年 4 月仍在推进中。
Jamie Dimon 在 4 月 6 日的年度股东信里写得很直白:"一整套基于区块链的新竞争者正在涌现,其中包括稳定币、智能合约和其他形式的代币化……我们需要推出自己的区块链技术。"方向足够清楚:稳定币最想服务的机构客户,正是银行信用最覆盖的人群。银行军团现在有的是牌照和能力,缺的只是链上付款量。
四、别忽视第四股势力:卡在采购入口的平台
比"谁发币"更上游的问题是"谁来决定买什么"。
Stripe 8 月 19 日公告同意收购 OpenRouter——一个按成本、性能和可靠性路由 AI 模型的平台。它与 Tether 投资的 AIsa、Tempo 的机器付款协议(MPP)、Coinbase 的 x402 协议,争夺的不是同一条结算轨道,而是分层的位置:模型路由决定"买什么",计费系统决定"如何记账",支付协议决定"如何表达付款",钱包和结算层决定"钱怎样移动"。一家平台可以覆盖多层,也可以随手用另一家的稳定币。
这意味着:即便 USDC 或 USDT 处理更多付款,如果客户关系和收费留在模型网关、商户平台或付款编排商手里,发行人未必拿到相同比例的收益。真正的威胁可能来自掌握采购入口的平台,而非另一枚币。Circle 的软件堆栈(CPN、Arc、Gateway)本质上也是在往这一层爬。
五、判断:7 美分的战争,战场在"谁被替换"
把四股势力放在一起看,力度的指向各不相同:
- Tether 抢增量场景(拉美银行入口、AI 支付),短期不动摇 USDC 的机构基本盘,但自己的储备组合波动(二季度推导的负 42.11 亿财务结果)提醒存量不是免费的;
- 全额分润模式抢渠道忠诚——如果渠道拿 100% 也愿意推,Circle 的 59 美分就必须解释"多出来的价值在哪";
- 银行抢 Circle 最值钱的客户。USDC 的核心卖点是"合规的机构级美元",JPMD 信用等级更高、监管更原生、还可能付息。Circle 的应对是把服务做深——CPN 支付网络、Managed Payments、Arc 执行环境——让机构买的是一整套工作流而非一枚币。这套东西银行暂时没有,但银行的信用是现成的;
- 采购平台抢的是上游——结算币种可能是最容易被替换的一环。
所以我们对"双强并存"的判断做一个更新:局面是三层半——发行人、渠道、银行,外加正在上位的采购平台,四方争夺同一个东西:企业支付流程中的默认位置。发行量增长不再自动等于发行人议价权,因为渠道可以替客户切换资产,银行的进入让"合规"不再是 Circle 的独占卖点,而采购平台连"用什么币"都想替客户决定。
未来 12-24 个月的三种情景(基线研究的条件推演,不分配概率):
留给 Circle 的检验指标很具体:40 个新兴市场计划(管理层口径,尚无逐国清单)能否转成重复付款;CPN 的实际付款留存;RLDC 利润率能否在渠道议价加剧时继续上行。留给整个行业的判据也只有一条:最终的竞争单位,是一个客户、一条付款路径、一段持有周期带来的风险调整后净贡献——不是币价,不是市值,也不是合作新闻的数量。
7 美分不是原罪。7 美分加三面夹击、再加第四股势力,才是这场战争的真实开局。
主要来源:Circle 2026 Q2 业绩披露及 SEC Form 10-Q;Circle 博客《The Economics of USDC and Why Our Partners Win》(2026-10-16);Tether 二季度新闻稿及 BDO 储备报告(2026-06-30 基准);Global Dollar Network 公告(2026-07);J.P. Morgan Payments 官方新闻室《Kinexys Brings JPM Coin Deposit Token to Ethereum》(2026-10-19);Jamie Dimon 2026 年度股东信(2026-04-06);美国国会研究服务处(CRS)报告 IF13174 及财政部借款咨询委员会(TBAC)2025 年 4 月评估;花旗官方公告(2026-09-28);SoFi 官方公告及产品条款(2025-12 起);汇丰香港官方公告(2026-04-10);《华尔街日报》银行联盟报道(2025-05 首发);Stripe 公告(2026-08-19)。
本文由 RWA Space 出品。BDO 推导值、比例计算与假设测算均已标注;未独立核实的机构自报数据以口径注明。请勿作为决策依据。
按所提供的已发表 HTML 原版本归档,保留原文、图表与配图。文内事实/数据基准不等于首发日期;公众号首发日期和原文链接待补录。